Home Blog Pagina 3

Nuova Nissan Pixo 2026: Anteprima e Dati Tecnici

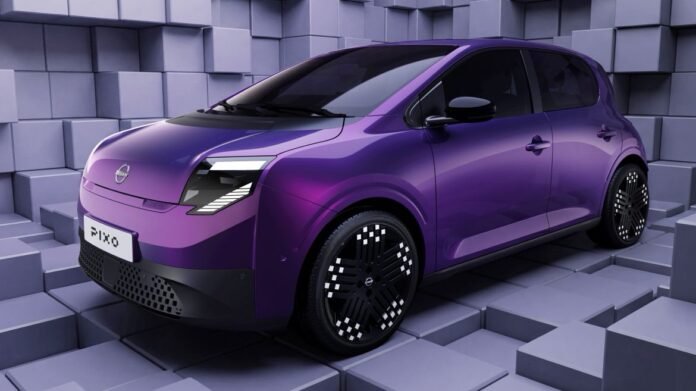
La nuova Nissan Pixo è pronta a portare su strada uno stile tutto suo.

La produzione della nuova cinque porte del marchio giapponese sarà avviata nello stabilimento Renault di Novo Mesto (Slovenia). L’auto elettrica sarà in vendita all’inizio del 2027, mentre i prezzi saranno resi noti a dicembre.
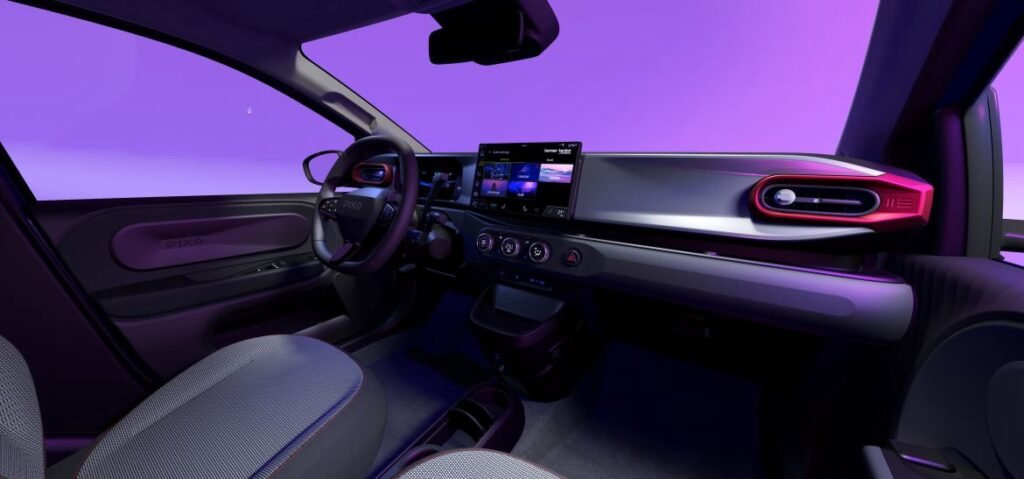
L’azienda Nissan ha svelato oggi la sua nuova utilitaria hatchback, che ha ricevuto il nome di Pixo. I suoi parenti più stretti sono la Renault Twingo di quarta generazione, presentata a novembre 2025, e la cross-hatchback Dacia New Spring, presentata un paio di settimane fa. Tutti e tre i modelli sono dotati di un sistema di propulsione completamente elettrico, comune a tutti.

La Nissan Pixo occupa il posto di modello d’ingresso nella gamma europea. In termini di dimensioni, il modello è simile al «donatore» francese. La lunghezza è pari a 3796 mm (178 mm in meno rispetto alla Nissan Micra), la larghezza a 1790 mm (16 mm in più), l’altezza a 1512 mm (14 mm in più), mentre il passo è di 2492 mm (49 mm in meno rispetto alla Micra). L’altezza da terra del nuovo modello è di 140 mm, il raggio di sterzata è di 9,9 metri, la capacità del bagagliaio è di 356 litri, mentre con i sedili posteriori ribaltati lo spazio di carico può essere aumentato fino a 1221 litri.

LO STILE CORAGGIOSO

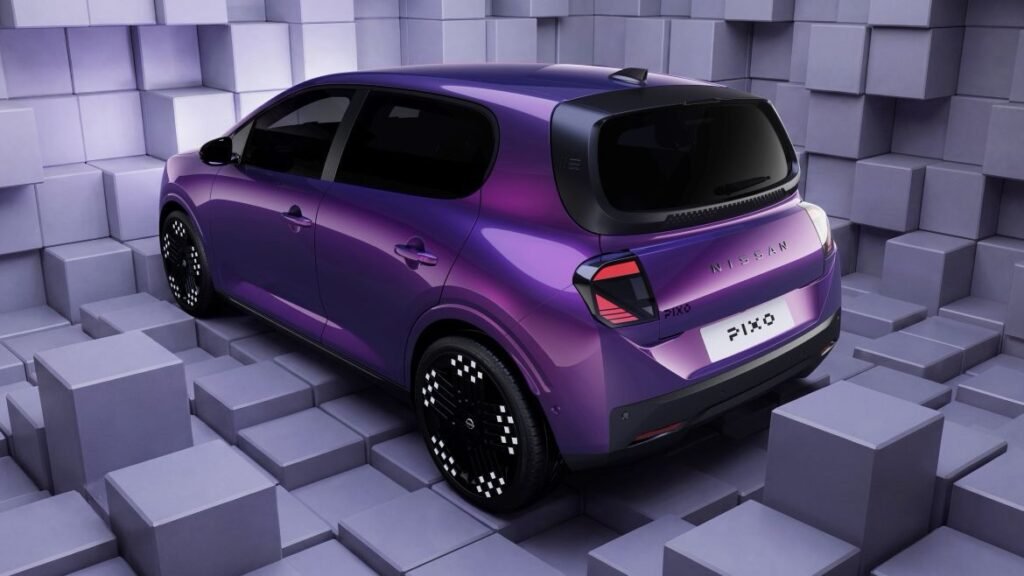
La silhouette, il tetto e gran parte del profilo della Nissan Pixo sono stati presi in prestito dalla Renault Twingo, ma la novità presenta una parte anteriore e una posteriore originali.

La piccolina ha ricevuto un cofano diverso con il logo illuminato del marchio, sotto il quale si intravede un incavo con il nome del modello, fari dalla forma complessa più «squadrati» con piccole «sporgenze» e un disegno a pixel. Nella parte inferiore del paraurti anteriore si trova una presa d’aria senza cornice con rettangoli e l’emblema «sorridente» del modello.

CATL avvia la produzione nella mega fabbrica in Ungheria

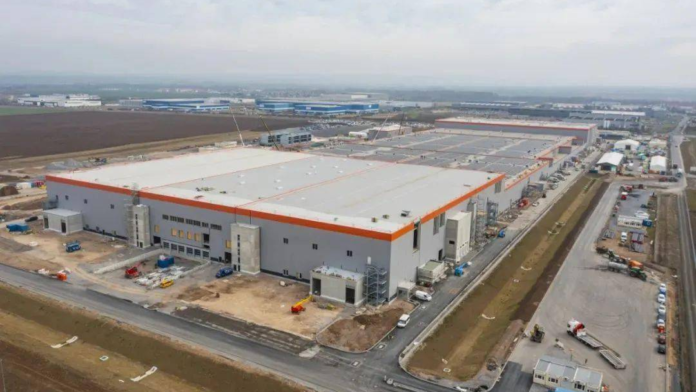
Il 22 settembre 2026 CATL ha avviato ufficialmente la produzione di prova nel suo nuovo stabilimento di produzione di celle a Debrecen. Secondo CATL, questo traguardo fa seguito al soddisfacimento da parte dell’azienda di tutti i prerequisiti e i requisiti normativi necessari e segna un significativo passo avanti per lo stabilimento, destinato a diventare la più grande base produttiva di CATL al di fuori della Cina con una capacità prevista di 100 GWh.

La fase di prova è finalizzata alla configurazione, all’ottimizzazione e alla convalida delle attrezzature e dei processi produttivi in vista della produzione in serie su larga scala. Le prime due linee di produzione dello stabilimento sono ora operative per lo svolgimento di tali test.
Questo avvio fa seguito a un periodo di intenso scrutinio normativo. All’inizio di quest’anno, l’Ufficio governativo della contea di Hajdú-Bihar aveva ordinato una sospensione temporanea delle attività in alcune aree dello stabilimento a causa di preoccupazioni relative alla sicurezza sul lavoro legate all’esposizione al nichel. A seguito di questi incidenti, che hanno coinvolto nove dipendenti, CATL ha implementato rigorose misure correttive in materia di salute e sicurezza. Le autorità ungheresi hanno confermato che l’azienda ha da allora risolto tutte le carenze precedentemente individuate, consentendo al progetto di procedere.

Lo stabilimento di Debrecen funge da hub strategico per l’industria automobilistica europea, rifornendo le principali case automobilistiche che hanno creato una significativa capacità produttiva di veicoli elettrici in Ungheria. Oltre alle nuove linee di produzione di celle, il sito produce con successo moduli per batterie dall’autunno del 2024, avendo prodotto finora 537.000 unità.
CATL ha dichiarato che continuerà a lavorare a stretto contatto con il governo ungherese e le autorità locali. La salute dei dipendenti, la sicurezza e i fattori ambientali saranno oggetto di un monitoraggio continuo durante il periodo di prova, con i risultati che verranno comunicati in modo proattivo alle autorità di regolamentazione.

IL FUTURO DELL’ELETTRICO

Attualmente, la prima fase dello stabilimento è in fase di produzione di prova con una capacità di 34 GWh. In precedenza, un cambio di governo in Ungheria aveva creato incertezza per le aziende cinesi che vi producono; la situazione stava diventando sempre più politicizzata. Per quanto riguarda gli ostacoli incontrati dallo stabilimento CATL di Debrecen nell’avvio delle operazioni, uno dei nostri lettori di nome Pneunomia ha fornito alcune informazioni nella sezione commenti del nostro ultimo rapporto, che ritengo altamente credibili:

Vorrei aggiungere qualche parola su questa multa di 31.000 dollari. Per violazioni quali una porta non chiusa a chiave (il che, tra l’altro, è anche assurdo, dato che lo stabilimento dispone di guardie di sicurezza e di un sistema di controllo degli accessi) o la mancanza di cartelli di avvertimento in ungherese – quando erano presenti solo quelli in cinese – le aziende riceverebbero normalmente, al massimo, una sanzione correttiva o educativa di circa 1.000 USD. A mio parere, si è trattato più che altro di un messaggio politico rivolto all’azienda.

La questione dell’esposizione al nichel è un altro discorso.
Ciò che solitamente non viene menzionato è che da allora le autorità hanno ispezionato il sito altre tre volte, e tutto è risultato in regola.
La questione dell’esposizione al nichel è interessante anche perché le autorità statali non hanno concesso la necessaria autorizzazione per l’edificio, eppure a quanto pare ci si aspetta che l’azienda continui a installare e mettere in funzione i macchinari all’interno.

Allo stesso tempo, i sistemi di controllo delle emissioni – ovvero i sistemi di estrazione e ventilazione – non possono essere messi in funzione.
È una situazione piuttosto strana. A mio avviso, dimostra chiaramente una mancanza di competenza tecnica da parte delle autorità. Questo è tutto ciò che ho da dire al riguardo.

Il Software Defined Vehicle proteggerà il Cliente o gli OEM?

Gruppo Volkswagen 1 Piattaforma e 1 Software per le Auto elettriche

C’è una guerra sottile che si combatte ormai da circa 30-35 anni nel Vecchio Continente e nel rapporto fra Europa e nuovi mondidell’automotive: è la guerra sottile che si combatte sull’after sales, cioè sul terreno dove si confrontano da un lato i Costruttori originali – i cosiddetti OEM – che ovviamente sognano un rapporto esclusivo ed eterno con il Cliente “sine die” al fine di fidelizzare con lui a vita nella continuità di scelta e di sostituzione di auto dello stesso Gruppo; 

e dall’altro lato i suppliers Indipendenti (IAM) che – anziché sognare – vendono davvero e regolarmente agli automobilisti europei  – in media, secondo le rilevazioni del Centro di Statistica di casa mia –  servizi e componenti di postvendita sul 25% delle auto in circolazione sulle strade europee entro dieci anni di età; analogamente, sul 40% almeno delle auto con anzianità tra 11 e 15 anni di età; sul 60% circa di auto dai 15 ai 25 anni di età, ed infine sul 95% delle auto con anzianità dai 25 fino a 40 anni. 


Per poi oggettivamente ritrarsi su soglie, a mia personalissima opinione, non superiori oggi al 70% sulle auto definibili ormai “Heritage” come tutte le auto over 40 anni che ormai sono un patrimonio a cielo aperto su cui gli OEM si sono gettati a pesce con componentistica riprodotta o rigenerata e con servizi di restauro e manutenzione homemade.

Alla concorrenza degli IAM, i Costruttori europei aggiungono oggi – così come ieri con i giapponesi – la galoppata commerciale dei players asiatici, in piena crescita sul Continente. Tutto ciò configura l’esigenza di un nuovo protocollo di rapporto tra OEMoccidentali e Clienti, un sistema che in rispetto delle norme di concorrenza che non pregiudichino l’operatività degli Indipendenti, porti tuttavia ad elegantemente “blindare” la vita di ogni auto prodotta nel rapporto con il suo Cliente dal momento in cui nasce fino al momento in cui diventa di nuovo materia utile al nuovo ciclo produttivo.

C’è un modo? Beh, intanto c’è il soggetto chiave per il raggiungimento di un tale obbiettivo: il “DATO”, cioè la base di dialogo, inter-relazione e programmazione industriale tra protagonisti di una dimensione condivisa del comparto auto. 


Il “dato” sottintende già naturalmente:

1) La sua creazione, la sua aggregazione e la sua rubricazione all’interno di una struttura definita di ulteriori dati e dell’ambiente in cui il dato va fatto circolare e condiviso;

2) La sua protezione e circolazione mediante protocolli sicuri e la sua conservazione in forma incorruttibile e disponibile per lungo tempo;

3) La sua compatibilità e trascodifica con famiglie di dati omologhi od interconnessi per finalità industriali specifiche;

4) La sua disponibilità infine verso ogni soggetto che, pur esterno alla organizzazione originaria che lo ha creato, abbia titolo ed esigenza di poterne disporre.


Il “Dato” ovviamente implica anche il corredo di ambienti e di piattaforme che attualmente hanno capacità e ruolo per supportarlo, trasportarlo, conservarlo ed infine leggerlo nella attuale architettura digitale diffusa, interconnessa, remota e virtualizzata tramite Cloud, globale ed interattiva. 


Dal Branding al Dating, il nuovo fronte di guerra globale tra Sistemi automobilistici

Il glossario di tale panoramica lo leggete ed apprendete di continuo dai Media di settore: Cloud, IoT, Tracking, Porta OBD, Connected Cars, ADAS, IA, Blockchain, per arrivare al mantra dell’ultimora : Software Defined Vehicles – SDV- , cioè il tema che comincia a diventare centrale in tanti dibattiti ma che perdiversi Media è l’ennesimo slogan che serve quasi per distrarre, per annebbiare le certezze sempre minori che il consumatore el’automobilista occidentale hanno conseguito nel tempo rispetto al mondo dell’auto occidentale.


E questo termine – Software Defined Vehicles – potrebbediventare nel breve periodo una sorta di chiave di volta per lo sviluppo e l’evoluzione del mercato auto perché fondamentalmente la battaglia che fino a metà anni 90, si è decisa sull’ambito del branding, da allora comincia a diventare sempre di più una battaglia per la conquista del cliente nel post vendita enella fruizione dei servizi di cosiddetta Casamadre.

Ma attenzione: nulla di ciò che voglio condividere con Voi deve in automatico sottintendere la definizione inesorabile e banale che il mondo auto si sta lentamente appiattendo sul modello di consumo definito dal mondo della telefonia. 

A differenza della telefonia, il mondo Auto sta ancora combattendo la guerra che nel mondo della telecomunicazione si è perso dall’inizio, cioè il confronto tra diversi modelli: nel caso specifico l’approccio occidentale risente ancora del peso della identificazione tra Cliente e Costruttore, mentre la gran parte del pubblico asiatico vive si l’auto come uno Status ma all’appartenenza a radici storiche predilige la risposta più efficacead esigenze specifiche di mobilità. In tale scontro culturale edimensionale si consuma l’istinto di sopravvivenza dei Costruttori occidentali contro la discesa dei Gruppi asiatici.


E’ dunque questo il tema di una serie di audio che con Autoprove.it pubblicheremo su Spotify (ebbene si, abbiamo anche il canale Spotify ma lo abbiamo colpevolmente trascurato per diverso tempo) per provare a spiegare in termini comprensibili a tutti cosa si intravede dietro il nuovo terreno di battaglia campale tra Oem ed indipendenti, ma anche probabilmente – secome credo il criterio dominante del Software Defined Vehicles si sposerà inesorabilmente con i processi autorizzativi dellaBlockchain – di una guerra continentale tra dimensioni industriali a confronto per il controllo del mercato globale.


Dimostremo anche che se gli albori del mercato automobilistico di massa – da inizio anni ’60 fino alla metà degli anni ’70 – si sono declinati secondo un modello di acquisto fidelizzato ma di lungo termine (in pratica i Clienti compravano auto ripetutamente da uno stesso Marchio, ma a distanza di diversi anni ed ammortizzando il lungo periodo di possesso con la fruizione dei servizi postvendita esclusivamente di Casamadre); 


da metà anni Settanta fino a fine anni Ottanta la chiave di volta dei Costruttori europei contro la concorrenza galoppante di giapponesi e coreani si è appalesata con la estremizzazionetecnologica meccanica (16 valvole, Turbo, 4×4, materiali speciali, etc..) con la compartecipazione sempre più massicciadell’elettronica che fuoriesce dall’ambito produttivo dei primi sistemi “robotizzati” negli Stabilimenti per insediarsi nelle primefamigerate “centraline” di controllo e gestione diffusa di un’auto.  

In tale frangente temporale il rapporto esclusivo tra OEM europei e Clienti è ancora blindato sia nella vendita (iniziano nel Vecchio Continente le strategie Loyalty e di supervalutazione dell’Usato di casa per favorire il ricambio dentro lo stesso Marchio) sia nel postvendita dove ovviamente la complicazione e la continua innovazione tecnica porta il Cliente nelle mani sicure del ServiceManagement originale; mentre la guerra tra OEM ed indipendenti è ancora un concetto filosofico, perchè nel frattempo la vera guerra che preoccupa gli europei è la guerra in arrivo con i giapponesi.

Dagli anni ‘90 si comincia a modificare il paradigma discriminante della lotta fra i brand: Voi penserete che ho bevuto, perché è proprio dagli anni ’90 che la guerra sul branding diventa più incisiva. Ma è una illusione ottica: la guerra di allora tra identità ed l’appartenenza non è soltanto nell’acquisto ma è nella fidelizzazione; e fidelizzare significa da parte del costruttore generare quel rapporto virtuoso per il quale il cliente tornerà dopo l’acquisto dell’auto nell’officina ufficiale per poi ripeterel’esperienza con lo stesso Brand.

Ricordiamoci che negli anni ‘90 l’elettronica comincia a diventare preponderante ma soprattutto comincia a entrare in gioco nonsoltanto la concorrenza giapponese ma anche l’arrivo di merce (soprattutto di componentistica e anche di sub lavorati) dai paesi in via di sviluppo dove il costo del lavoro è minore quindi comincia un esodo che oggi ammettiamo non essere stato del tuttointelligente, da parte degli OEM e dei supplier occidentali ed europei verso Cina, Asia, India dove si poteva produrre a minor prezzo e da dove arrivava così in Italia una componentistica fondamentalmente griffata che i costruttori OEM utilizzavano per ridurre i costi a bilancio. 

Nel 2002 la mazzata di Mario Monti con il famoso Regolamento di contrasto agli accordi verticali è in effetti l’inizio di una vera e propria frana perché evidentemente quel mondo che si era strutturato e insediato nei paesi in via di sviluppo comincia a diventare un mondo concorrente e non più soltanto alleato e sub fornitore degli OEM originali; insomma, l’opportunità dei Brand di fidelizzare con i Clienti attraverso anche la chiave del postvendita, ma puntando margini e obbiettivi sulla vendita delle“targhe”, non è più una opzione accessoria ma diventa un obbiettivo commerciale strutturale nella operatività dei Costruttori.

Dal 2002 il mondo IAM diventa la bestia nera degli europei

Comincia ad arrivare in Europa una pioggia di componentistica commerciale e indipendente che sicuramente induce i Costruttori a generare quel percorso non più virtuoso di fidelizzazione forzata attraverso i sistemi di acquisto con ciclo di sostituzione programmata ed alla espansione del Noleggio: vado molto in sintesi perché vorrei parlarvene molto più nel dettaglio con gli audio che vi manderò su Spotify e quindi ne riparleremo.

E’ da questo momento, proprio nel 2002, che comincia la guerra parossistica fra Costruttori per cercare di conservarsi nel post vendita i clienti a danno della concorrenza indipendente;

ma in realtà avviene semplicemente il contrario, dopodiché dal 2008 la crisi diventa palese perché i Costruttori non riescono più a finanziare la continua riduzione forzata e soprattutto puramente inventata del listino; e quindi anche la fedelizzazione dei tagliandi messi nelle rate della manutenzione inclusa nei vari pacchetti diventa un po’ un miraggio che porta un vero e proprio boom, una vera fiammata di presenza e di penetrazione degli IAM, degli indipendenti nel mondo dell’aftermarket. 

A questo punto come si risolve e come vivono i Costruttori la situazione? 

Innanzitutto cominciano a cambiare paradigmi e protocolli, iniziano ad essere molto più accentuati i software di gestione, i middleware, i firewall informatici di gestione soprattutto con le“nuove” architetture Bev ed Ibride, perché la regolamentazione della concorrenza salva in un certo senso i software di applicazione e salva ovviamente quelli che sono i codici e i linguaggi tutelati da un diritto intellettuale. 

Gli indipendenti non sono da meno, cominciano una guerra per accaparrarsi quello che è il mercato dell’usato e rimane, ripeto, un grosso problema per quanto riguarda i costruttori nella fedeltà con i clienti dopo il periodo di garanzia;

L’accesso ai server dei costruttori, il codice e linguaggio di decodificazione soprattutto degli ADAS e tutto quello che è l’ambito di protocollo di brevetto e anche quindi di tutela intellettuale di sistemi ibridi e di sistemi elettrici chiaramentecomporta un iniziale recupero di tutela da parte dei Costruttori OEM rispetto agli indipendenti, ed è così ora che nel glossario diventi imperante anche il termine Porta OBD; ma resta il problema asiatico.

Bruxelles si pente e legifera a tutela dei suoi Costruttori???

E’ da questo momento che entra a piedi uniti nel confronto trilaterale OEM europei/IAM/Asiatici la Ue: BER 2023 traslata al 2028, Euro 7 e la trasmissione continua dei dati di funzionamento del veicolo, Blockchain; poi il nuovo Regolamento europeo 2026/699 sui criteri di accesso alle OBD, ed infine le regolesull’end of Life corrispondono alla mitragliata “amica” che da Bruxelles arriva, stavolta, in forma di supporto e non come la fucilata del Green Deal che colpo dopo colpo stava decapitando il patrimonio endotermico dei Costruttori europei. 

Il fine è di permettere ai Costruttori europei di operare con una continuità che riesca a garantire la fedeltà del cliente nel Service Management dall’inizio alla fine del destino di un’auto.

A questo punto Software Defined Vehicle può essere per alcuniversi un elemento di maggior garanzia nei confronti del cliente che vedrà sempre di più la sua auto gestita in maniera predittiva con una manutenzione sempre più qualitativa e con una incidenza di guasti e inconvenienti sempre minore.

Ma c’è anche una domanda da farsi: con la continuità di trasmissione del dato lungo tutto l’arco di vita dell’auto quanto è indipendente e autonomo il cliente per poter scegliere il suo proprio sistema di assistenza e il suo proprio servizio? 

Con il ciclo di end of life e con la continuità di trasmissione e condivisione dei dati di funzionamento dell’auto lungo tutto il ciclo di vita dell’auto stessa quanto lo stesso proprietario si può dire mero utilizzatore invece che proprietario reale della sua auto? 

Entriamo in concetti che come vedete non sono soltanto tecnici ma diventano filosofici e addirittura etici, e ne parleremo nei diversi audio che su Spotify Autoprove pubblicherà su Spotify, a presto!

Riccardo Bellumori

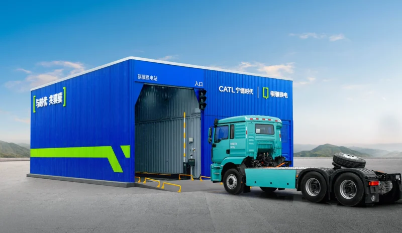
Da CATL e DHL il battery swap per i camion

CATL e DHL Group hanno annunciato la firma di un protocollo d’intesa (MoU) per rafforzare la loro cooperazione strategica, con l’obiettivo di accelerare l’elettrificazione e la decarbonizzazione del trasporto merci su strada in tutta Europa.

Secondo CATL, questo nuovo accordo si concentra sulla creazione di una metodologia replicabile per l’elettrificazione del trasporto merci. La partnership intende andare oltre i progetti pilota isolati, promuovendo un ecosistema aperto che integri la domanda logistica con soluzioni energetiche avanzate.
Un ecosistema collaborativo per una logistica sostenibile
L’iniziativa mira a sfruttare le competenze combinate di entrambe le aziende per affrontare le complessità della transizione verso una logistica a basse emissioni. Le aree chiave di cooperazione includono:

Identificazione dei «corridoi verdi»: mappatura strategica dei percorsi per l’elettrificazione.
Coinvolgimento degli OEM: collaborazione con i produttori di veicoli elettrici.
Implementazione delle infrastrutture: sviluppo di soluzioni di ricarica sia mobili che fisse.
Battery Swap: implementazione di progetti pilota a supporto del trasporto pesante.
Per raggiungere questi obiettivi, CATL e DHL stanno coinvolgendo una rete più ampia di attori del settore. Tra i principali contributori a questo ecosistema figurano:
Quibo Energy: un’azienda specializzata in infrastrutture energetiche intelligenti, sostenuta da CATL e Xiaomi, specializzata in soluzioni di centrali elettriche mobili.
FleetBoost: fornitore di sistemi flessibili di ricarica e accumulo di energia ad alta potenza, tra cui la serie “FleetBooster”, che integra la tecnologia delle batterie CATL.
Swaptopus: joint venture tra CATL e Octopus Energy dedicata alla creazione di una rete di sostituzione delle batterie per autocarri elettrici in tutta Europa.

LA LOGISTICA ELETTRICA

Akin Li, presidente esecutivo di CATL Overseas Business, ha sottolineato che il successo dell’elettrificazione del trasporto merci richiede un approccio olistico: «Combinando la domanda logistica reale con veicoli, ricarica, accumulo di energia, sostituzione delle batterie e servizi relativi al ciclo di vita, CATL intende collaborare con DHL e altri partner dell’ecosistema per creare soluzioni pratiche e scalabili per il trasporto merci a emissioni zero».

Per il Gruppo DHL, la partnership rappresenta un passo fondamentale verso il proprio obiettivo aziendale di raggiungere emissioni nette pari a zero nel settore logistico entro il 2050. Attraverso questa iniziativa, DHL mira a integrare ulteriormente soluzioni sostenibili per il trasporto merci nelle proprie operazioni europee.

Nuova BYD Great Seagull 2027: Anteprima in Cina

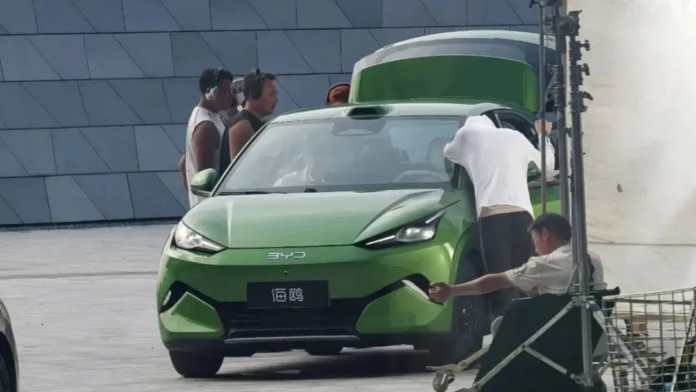
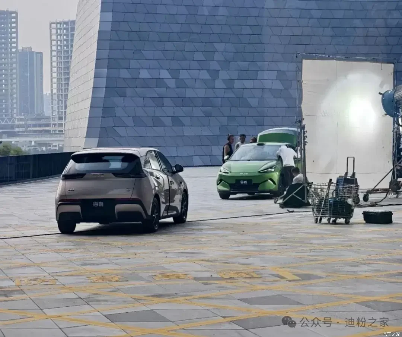
Sono emersi online ulteriori dettagli e immagini reali della futura hatchback elettrica di BYD, la Great Seagull. Posizionata tra l’attuale Seagull (denominata Dolphin Mini/Surf in alcuni mercati) e la Dolphin, questo nuovo modello apporta miglioramenti in termini di dimensioni, tecnologia e prestazioni.
Il design della Great Seagull è caratterizzato da una calandra anteriore chiusa, linee geometriche complesse e gruppi ottici poligonali. Sarà disponibile in una nuova opzione di colore denominata “Ink Green”.
Il veicolo è cresciuto rispetto all’attuale Seagull, con dimensioni che ora misurano 4205 mm di lunghezza, 1810 mm di larghezza e 1570 mm di altezza. In particolare, il passo è stato allungato di 150 mm fino a raggiungere i 2650 mm, rendendo l’ingombro complessivo paragonabile a quello della BYD Dolphin.

INTERNI E TECNOLOGIE

Una caratteristica del nuovo modello è la presenza di un sensore LiDAR montato sul tetto, che indica il supporto al sistema di assistenza alla guida “God’s Eye B” (DiPilot 300) di BYD. Si prevede che questo sistema consenta la navigazione urbana e autostradale in modalità autopilota, oltre al parcheggio automatico, al riconoscimento dei semafori e al cambio di corsia autonomo.
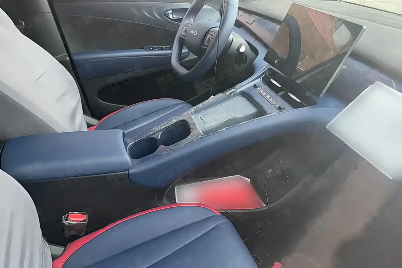
All’interno, il tradizionale quadro strumenti è stato sostituito da un touchscreen centrale più ampio. Gli interni presentano inoltre una spaziosa console centrale e un volante a due razze dal design semplificato.

MOTORE E DATI TECNICI

La Great Seagull è alimentata da un motore sincrono a magneti permanenti con una potenza massima di 95 kW (127 CV). Utilizza pacchi batteria al litio-ferro-fosfato (LFP) prodotti da FinDreams, con due opzioni di capacità – 30 kWh e 39,2 kWh – che offrono un’autonomia CLTC compresa tra 320 km (259 km WLTP) e 420 km (340 km WLTP). Il veicolo raggiunge una velocità massima di 150 km/h.
Posizionamento sul mercato
Mentre l’attuale Seagull parte da 69.800 yuan (circa 10.300 USD), la Great Seagull si posiziona come un’alternativa più premium e ricca di dotazioni, rappresentando un’opzione più accessibile e leggermente meno potente rispetto alla BYD Dolphin.

Nuovo Ceer Exobot 2027: fuoristrada estremo

Il nuovo Ceer Exobot apre le porte ad un segmento tutto.

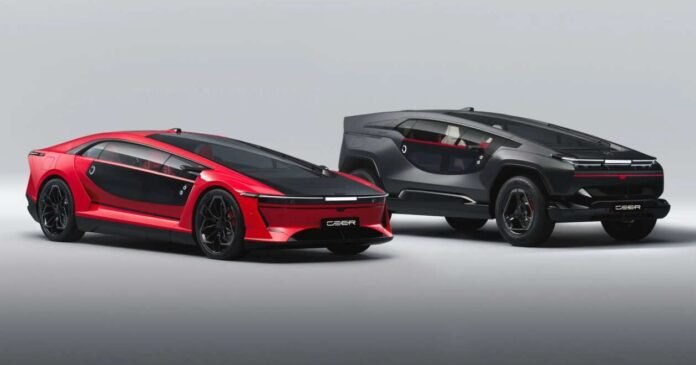
Ceer, il primo marchio saudita di veicoli elettrici (EV), ha presentato Exobot, la sua prima serie di prodotti che fa parte di un portafoglio previsto di sette modelli entro il 2030.

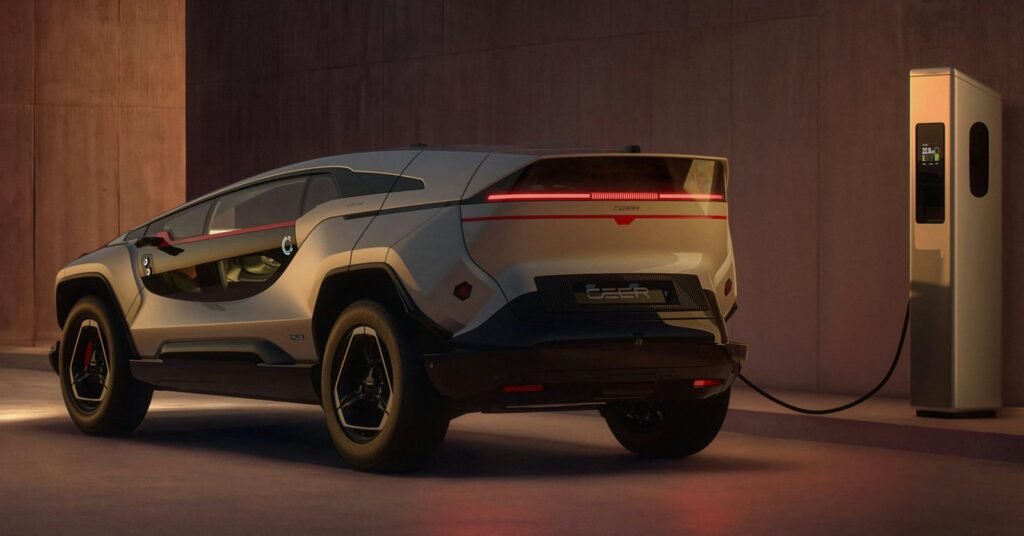
La serie Exobot comprende una berlina e un SUV, entrambi destinati alla produzione presso il Ceer Manufacturing Complex (CMC) nella King Abdullah Economic City (KAEC) in Arabia Saudita.

Prima di addentrarci nei dettagli tecnici di Exobot, ecco un breve retroscena sul marchio. Lanciato nel novembre 2022, Ceer è una joint venture tra il Fondo di Investimento Pubblico (PIF) dell’Arabia Saudita e il colosso taiwanese della produzione elettronica Foxconn. Quest’ultimo offre attualmente piattaforme modulari per veicoli elettrici alle aziende che desiderano lanciare i propri modelli senza dover affrontare anni di sviluppo.

Secondo Ceer, le auto Exobot sono costruite su una piattaforma da 800 volt con supporto per la ricarica ultraveloce, in grado di portare la batteria da 112 kWh da uno stato di carica (SoC) del 10% all’80% in meno di 30 minuti. Inizialmente saranno disponibili anche nella versione “First Edition”, con tre motori elettrici che generano 850 CV e 1.000 Nm di coppia.

In termini di prestazioni, la berlina accelera da 0 a 100 km/h in 2,6 secondi, mentre il SUV impiega 2,9 secondi. L’autonomia stimata secondo lo standard NEDC è di 560 km per il SUV e di 670 km per la berlina.

MOTORE E DATI TECNICI

Ceer presenta inoltre una versione più potente della configurazione a tre motori, con una potenza nominale più consistente di 1.111 hp e 1.500 Nm, che riduce i tempi di accelerazione da 0 a 100 km/h a 2,1 secondi (berlina) e 2,4 secondi (SUV). Le velocità massime dichiarate sono rispettivamente di 250 e 210 km/h per la berlina e il SUV. Altre caratteristiche relative alla guida includono la tecnologia steer-by-wire, lo sterzo posteriore, il torque vectoring, un telaio attivo e sistemi ADAS fino al Livello 3.

In termini di dimensioni, la berlina misura 5,26 metri di lunghezza, 2,1 metri di larghezza e 1,43 metri di altezza. Il SUV, invece, è lungo 5,02 metri, largo 2,1 metri e alto 1,69 metri; entrambe le vetture hanno lo stesso passo di 3.200 mm.

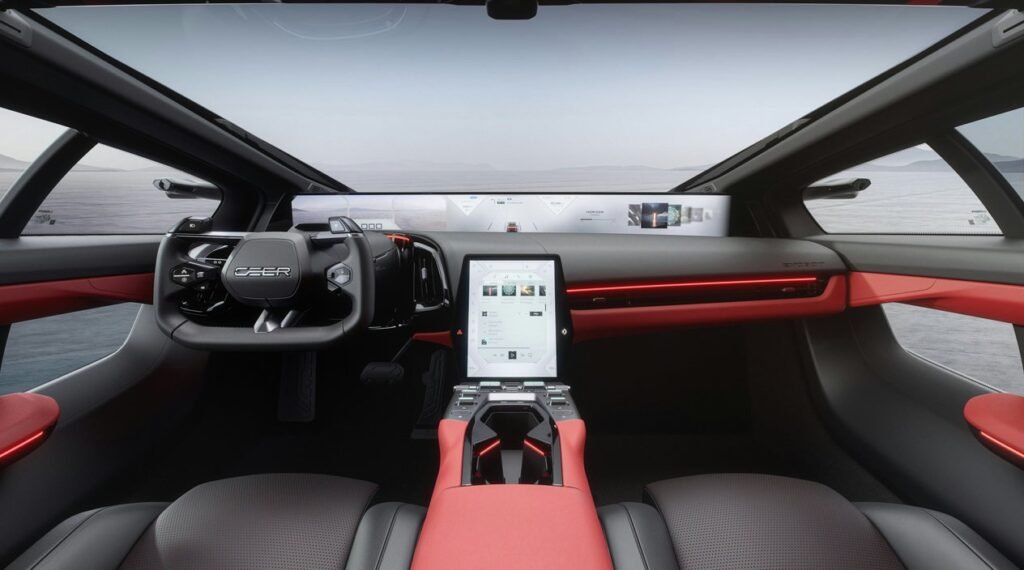
Ceer afferma che le auto Exobot riflettono l’identità audace dell’Arabia Saudita con un design che mette in risalto proporzioni dinamiche e un caratteristico profilo a cuneo. L’elemento distintivo che molti noteranno immediatamente è il parabrezza, che si dice sia il più grande mai prodotto con una lunghezza di 2,4 metri e inclinato di 15 gradi.

Altrettanto spettacolari sono le porte ad ala Shahin, ispirate al falco Shahin e lunghe quasi tre metri. Queste si aprono con un arco di 60 cm e possono essere azionate a distanza tramite il telecomando o toccando i comandi montati sulla portiera.
Un altro richiamo alla storia dell’Arabia Saudita è costituito dalle 32 barre luminose che attraversano la carrozzeria delle auto, un riferimento all’anno 1932, quando l’Arabia Saudita si unificò per diventare un regno. Anche i cerchi in alluminio forgiato presentano un caratteristico motivo triangolare ispirato alle aperture in stile Al-Lahuj, tipiche dell’architettura di tutto il regno.

Storia della Chrysler Norseman: quel tesoro unico sott’acqua

Si parla di naufragi e viene sempre in mente l’RMS Titanic, ma c’è un naufragio degli anni ’50 in cui a bordo di un transatlantico italiano si celava un prototipo di auto italoamericano, questa è la sua storia: Il 25 luglio 1956, il transatlantico di 213 metri SS Andrea Doria, costruito nei cantieri navali Ansaldo di Genova e diretto a New York, al comando del capitano Piero Calamai, a causa della nebbia e di una manovra errata, venne speronata dalla nave svedese rompighiaccio M/N Stockholm al largo di Nantucket.
Nella sua stiva, dentro una cassa era celato un prototipo che avrebbe dovuto essere svelato al pubblico al salone dell’auto di Detroit di gennaio 1957, era la Chrysler Norseman. Sviluppato nel 1954 da Virgil Exner membro dell’Advanced Styling Group Chrysler, presso il centro stile Ghia di Torino, basandosi sulla Lincoln Futura. Il compito di realizzare un tetto privo di montanti si deve a Sergio Coggiola, e dopo un lavoro di 15 mesi ed un costo di 50 milioni di lire, l’auto venne imbarcata a Genova il 17 luglio 1956.
Lunga quasi 6 metri e larga 2, la carrozzeria era in alluminio, con due tonalità di azzurro acquamarina, il sottoscocca era carenato, i fari a scomparsa nei parafanghi, il tetto privo di montanti
utilizzava i sistemi “Vistotal” e “Cantilever”(tetto a sbalzo), sorretto dai montanti posteriori ad arco ed un parabrezza fornito dalla PPG Industries che con i finestrini laterali dava una visibilità ininterrotta, il lunotto rettrattile elettrico che spariva nel padiglione, dentro 4 poltrone singole in pelle metallizzata bicolore con inserti in alluminio anodizzato regolabili con telecomando ruotavano le spalliere per accogliere i passeggeri dei posti posteriori aprendo le portiere, il cambio era automatico a due marce con comandi a tasto al centro dello sterzo, la plancia accoglieva un tavolinetto estraibile, le cinture di sicurezza erano avvolgibili e sparivano nel tunnel, il tappo della
benzina che fuoriusciva a comando, l’autoradio integrata nel tunnel centrale e illuminazione interna a luce diffusa.
Fu la prima auto senza deflettori anteriori. Sotto al cofano si trovava un V8 Hemi di 5.4 litri da 235 CV. Le sue linee ispirarono i prototipi Dodge Flite Wing e Turbo Flite.

IL SOGNO PERDUTO

Nonostante i tentativi di recuperarla, la Norseman si trova ancora a 75 metri di profondità.
La SS Andrea Doria è nota come l’Everesti delle immersioni, per via della sua fama, esistono foto scattate durante l’inabissamento e appena 28 ore dopo il naufragio ci furono già le prime immersioni, ma quasi nessuno era a conoscenza della Norseman dentro una cassa di legno.
Nel 1994 i resti della Norseman vennero trovati dal subacqueo David Bright, mentre cercava un sommozzatore disperso, all’interno della seconda stiva della nave, dell’auto era rimasto un cumulo di detriti con le sole ruote riconoscibili. Virgil si stava riprendendo da un infarto quando apprese del naufragio.
Nessuna delle caratteristiche della Norseman venne replicata su un modello Chrysler di serie, né il prototipo venne ricostruito.
Quella notte 46 passeggeri dell’Andrea Doria su un totale di 1706 e 5 membri dell’equipaggio della Stockholm, persero la vita.
A bordo dell’Andrea Doria erano celate anche altre otto auto, tra cui delle Lancia Aurelia B24 Spider.
Cosa ne è stato della Stockholm? Riuscì a rimanere a galla nonostante il danno alla prua, prestò soccorso ai passeggeri dell’Andrea Doria.

Ricostruita a Genova nel 1992, è passata di mano in mano 11 volte (cambiando nome 11 volte), e nel 2008 subì un attacco da alcuni pirati somali, ha operato come nave da crociera fino al 2021, attualmente è stato avviato il processo di demolizione nel luglio del 2025, l’ultimo nome che ha portato sul suo scafo è stato MV Astoria.
Conoscevate questa storia?
Aurora Cascino

Nuova Hyundai Tucson 2027: Anteprima e Dati Tecnici

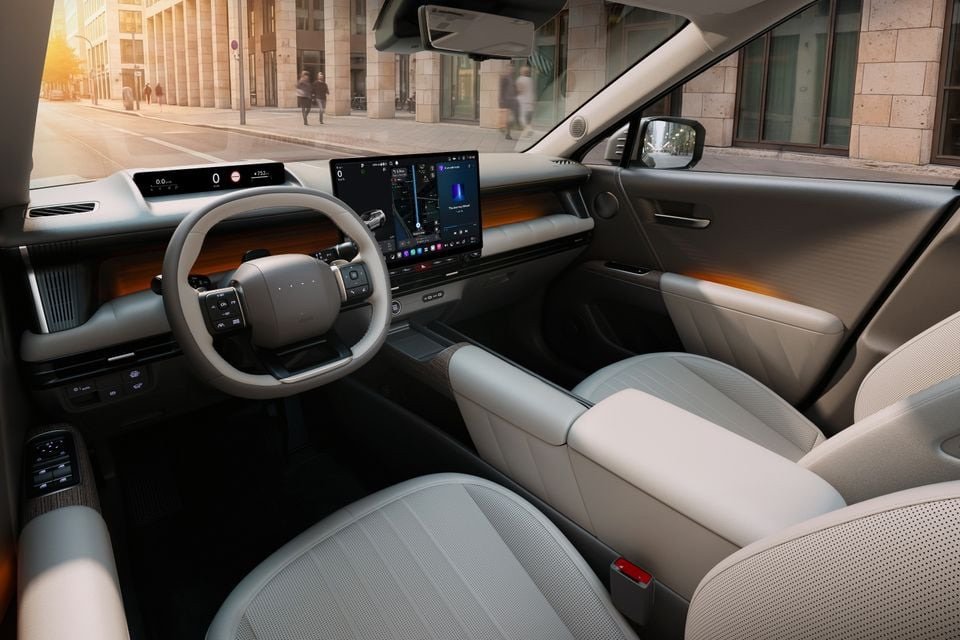
Nella nuova generazione, il crossover Hyundai Tucson ha cambiato radicalmente immagine ed è cresciuto di dimensioni. Sul mercato nazionale, il modello continuerà a essere disponibile sia con motore a combustione interna che nella versione ibrida HEV, con entrambe le varianti che hanno guadagnato potenza.

Le prime immagini ufficiali del SUV Hyundai Tucson della prossima generazione, già la quinta in ordine cronologico, sono state pubblicate ad agosto. Ora, in Corea, si è tenuta una presentazione per i giornalisti locali, durante la quale Hyundai ha svelato le caratteristiche principali del nuovo modello. Ricordiamo che il precedente Tucson, con codice di fabbrica NX4, ha debuttato nel 2020, mentre il restyling è stato effettuato nel 2023.

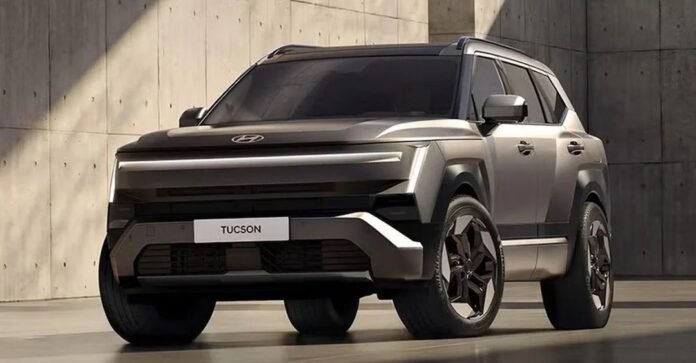
L’estetica del «quinto» crossover è caratterizzata dal nuovo stile angolare del marchio denominato «Art of Steel», già adottato dalla berlina Hyundai Elantra/Avante e dall’auto elettrica cinese Hyundai Ioniq V.

DESIGN AFFILATO

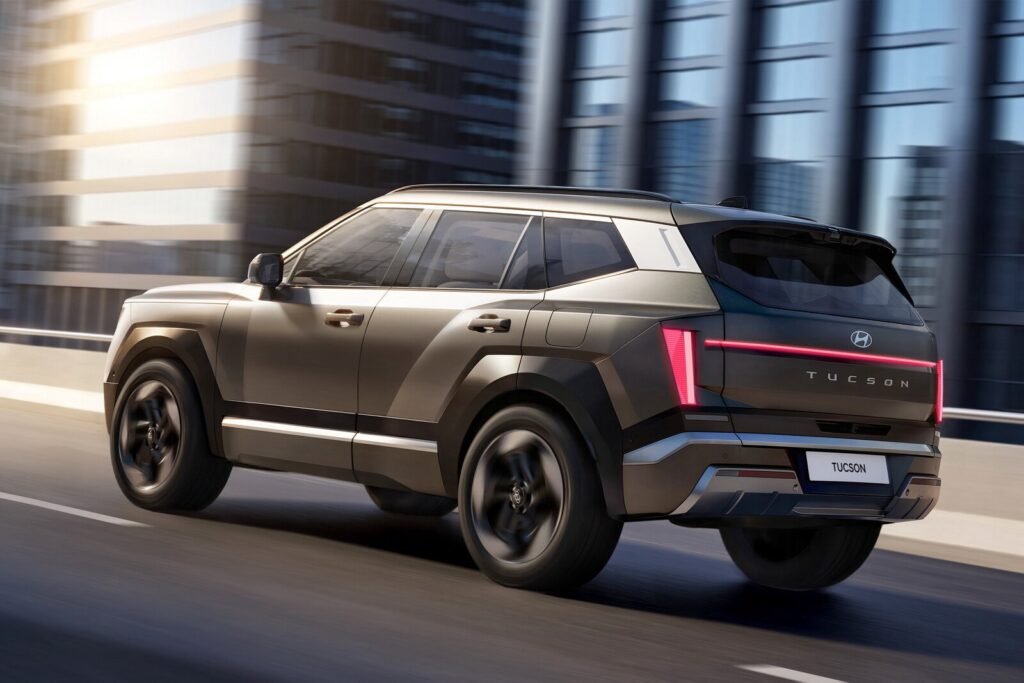
Le caratteristiche principali di questo stile sono l’abbondanza di linee «rette» sulla carrozzeria. Una striscia LED continua si estende quasi per tutta la larghezza del frontale, fungendo da luci diurne, affiancata ai lati da sezioni LED aggiuntive smussate. I gruppi ottici dei fari principali sono posizionati più in basso. Anche i fanali posteriori sono stati realizzati in forma verticale e smussata, uniti da una sottile striscia orizzontale. La nuova Hyundai Tucson presenta inoltre paraurti imponenti e fianchi «muscolosi».
Nella nuova generazione il crossover è diventato più grande. Lunghezza: 4700 mm, larghezza: 1905 mm, altezza: 1685 mm, passo: 2785 mm. Le dimensioni della Hyundai Tucson globale uscente sono: 4.640/1.865/1.665 mm, con un passo di 2.755 mm.

Nonostante l’aumento delle dimensioni, il coefficiente di resistenza aerodinamica è stato invece ridotto da 0,33 a 0,3. Da notare che il modello della generazione precedente destinato al mercato europeo era più compatto (lunghezza: 4510 mm, interasse: 2680 mm), ma per ora non è dato sapere se la nuova Tucson avrà una versione «corta».

Oltre al crossover standard, in Corea sarà disponibile per la prima volta la versione «fuoristrada» XRT (una versione simile è presente nel precedente SUV americano).